فروش آنلاین راهاندازی شده، سفارشها از راه میرسند و درگاه پرداخت هم کار میکند؛ اما یک سؤال مهم برای بسیاری از صاحبان کسبوکار باقی میماند: آیا هر مبلغی که از درگاه به حساب واریز میشود، مشمول مالیات است؟
پاسخ کوتاه این است: مالیات مستقیماً از هر تراکنش درگاه کسر نمیشود. اطلاعات درگاه میتواند برای بررسی گردش مالی و فعالیت اقتصادی به کار برود، اما میزان مالیات به عواملی مانند نوع فعالیت، درآمد، هزینههای قابلقبول و وضعیت پرونده مالیاتی بستگی دارد. در این راهنما، مالیات درگاههای پرداخت را روشن و کاربردی بررسی میکنیم؛ از واقعیت «درگاه پرداخت بدون مالیات» تا شیوه محاسبه و اقداماتی که از دردسرهای بعدی جلوگیری میکنند.
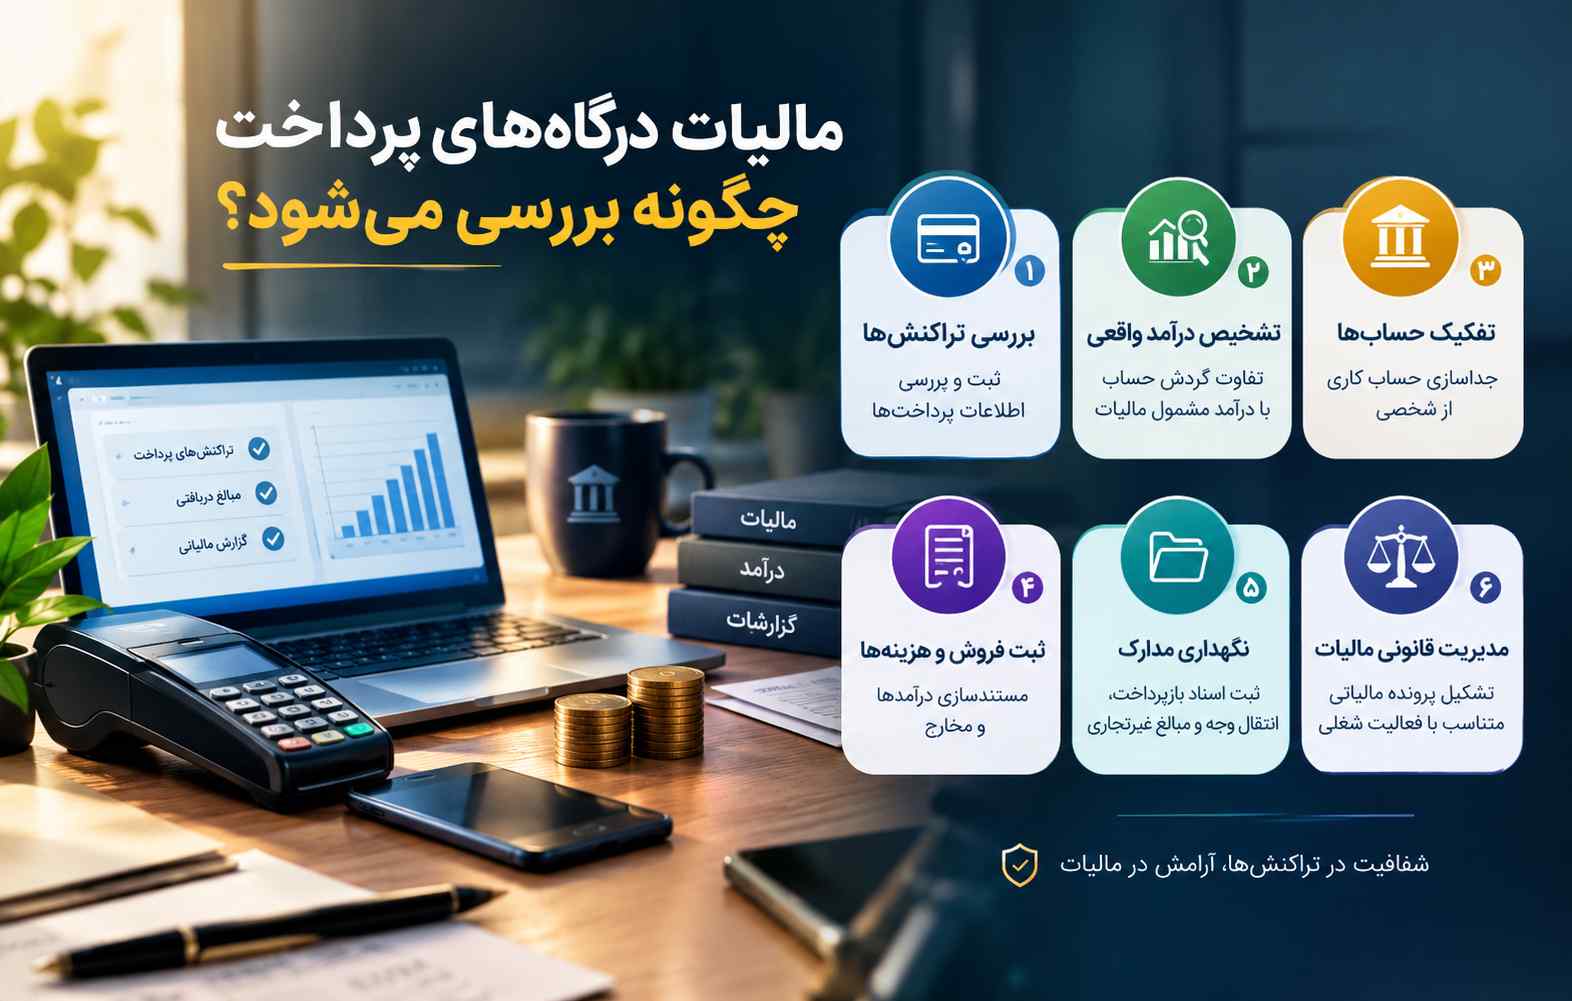
مالیات درگاههای پرداخت چگونه بررسی میشود؟
درگاه پرداخت اینترنتی ابزاری برای دریافت وجه از مشتری است. اطلاعات پذیرندگان و تراکنشهای ابزارهای پرداخت، از جمله درگاههای اینترنتی، در چارچوب قوانین و ضوابط مربوط در اختیار نهادهای ذیربط قرار میگیرد. بنابراین نباید تصور کرد که درگاه پرداخت یا استفاده از پرداختیار، فعالیت مالی را از دید نظام مالیاتی پنهان میکند.
با این حال، گردش حساب الزاماً برابر با درآمد مشمول مالیات نیست. ممکن است بخشی از مبالغ واریزی مربوط به برگشت وجه، انتقال بین حسابهای خود فرد، قرض یا وجوهی باشد که ماهیت فروش ندارند. برای روشن شدن این موارد باید اسناد و مدارک کافی نگهداری شود.
بهطور کلی، بهتر است پذیرنده:
- پرونده مالیاتی متناسب با فعالیت خود داشته باشد؛
- حسابهای مرتبط با فروش را از حسابهای شخصی جدا نگه دارد؛
- اطلاعات فروش، بازپرداختها و هزینهها را ثبت کند؛
- اسناد لازم برای توضیح مبالغ غیرتجاری را حفظ کند.
آیا «درگاه پرداخت بدون مالیات» واقعیت دارد؟
عبارت «درگاه پرداخت بدون مالیات» ممکن است این تصور را ایجاد کند که راهی برای دریافت وجه بدون ثبت اطلاعات یا تکالیف قانونی وجود دارد. اما درگاه، بهتنهایی تعیینکننده مالیات نیست و انتخاب یک روش پرداخت، مسئولیتهای مالیاتی کسبوکار را حذف نمیکند.
آنچه اهمیت دارد، ماهیت فعالیت و درآمد حاصل از آن است. ممکن است درآمد برخی فعالیتها طبق قانون معاف یا مشمول نرخها و شرایط خاص باشد؛ اما این موضوع به مقررات مربوط و مدارک لازم وابسته است، نه صرفاً به نوع درگاه. استفاده از حساب دیگران یا واگذاری درگاه نیز میتواند مغایرتهای بانکی و مالیاتی ایجاد کند و اثبات ماهیت تراکنشها را دشوارتر سازد.
اگر وضعیت پرونده، نوع فعالیت یا مدارکتان روشن نیست، پیش از اقدام با بهترین مشاوره مالیات مشورت کنید تا راهکار متناسب با شرایط واقعی کسبوکار بررسی شود.
نحوه محاسبه مالیات درگاه پرداخت
برای فهم نحوه محاسبه مالیات درگاه پرداخت، باید میان مبلغ دریافتی، درآمد و سود تفاوت گذاشت. فروش ثبتشده در درگاه لزوماً همان سود کسبوکار نیست؛ برای محاسبه دقیقتر، هزینهها و شرایط پرونده نیز اهمیت دارند.
محاسبه بر اساس اسناد و هزینههای قابلقبول
در سادهترین حالت، میتوان سود فعالیت را با کسر هزینههای مرتبط و مستند از درآمد به دست آورد:
سود تقریبی فعالیت = درآمد فروش − هزینههای قابلقبول و مستند
هزینه خرید کالا، حقوق کارکنان، اجاره، بستهبندی، ارسال و تبلیغات ممکن است با رعایت ضوابط و ارائه مدارک لازم در محاسبات مالیاتی اثرگذار باشد. صرف ثبت یک هزینه در فایل اکسل کافی نیست؛ فاکتور، قرارداد، رسید پرداخت یا مدرک معتبر میتواند برای توضیح آن ضروری باشد.
محاسبه بر اساس نوع مؤدی
نحوه رسیدگی و محاسبه مالیات برای اشخاص حقیقی و شرکتها یکسان نیست. در بسیاری از موارد، درآمد مشمول مالیات اشخاص حقیقی طبق نرخهای پلکانی و مقررات مربوط بررسی میشود؛ برای اشخاص حقوقی نیز قواعد و نرخهای قانونی جداگانه وجود دارد. معافیتها، مشوقها و تکالیف هر مؤدی ممکن است بر نتیجه نهایی اثر بگذارد.
به همین دلیل، نمیتوان یک درصد ثابت را به همه فروشگاهها تعمیم داد یا گفت هر پذیرنده باید درصد مشخصی از کل تراکنشهای خود را مالیات بپردازد. نرخها و سقفهای قانونی ممکن است تغییر کنند؛ بنابراین برای محاسبه نهایی باید مقررات همان سال و وضعیت پرونده بررسی شود.
میزان مالیات درگاههای پرداخت به چه عواملی بستگی دارد؟
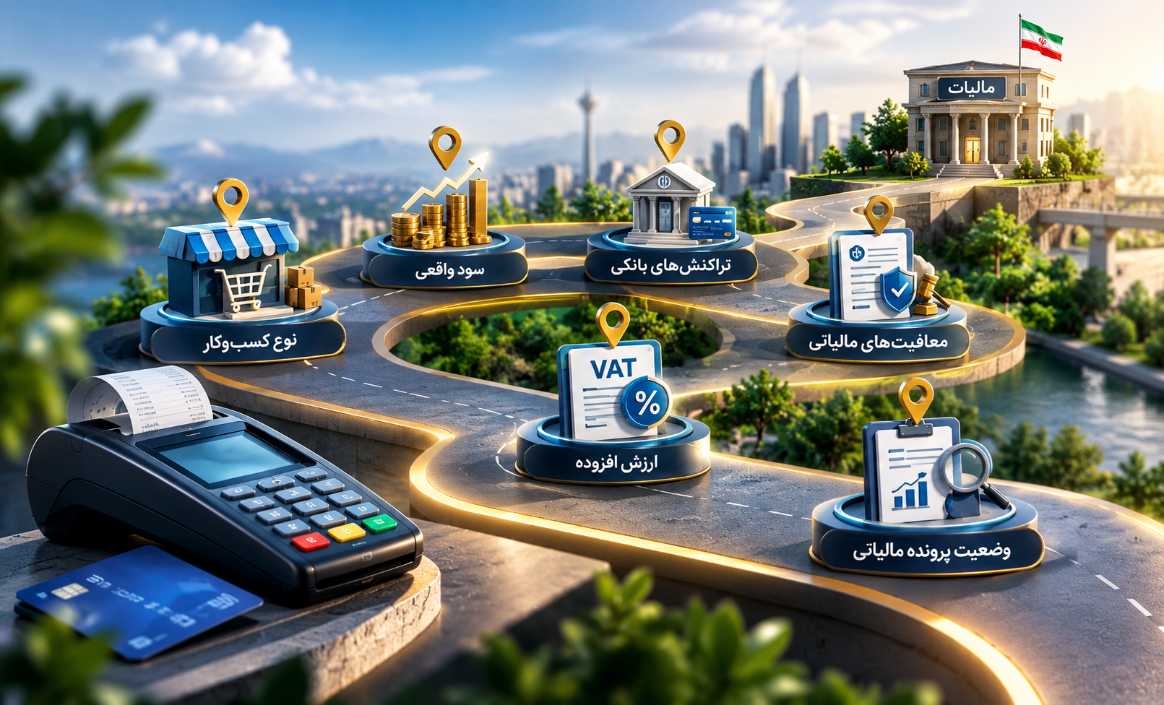
میزان مالیات درگاههای پرداخت برای دو کسبوکار با فروش مشابه ممکن است متفاوت باشد. مهمترین عوامل عبارتاند از:
- نوع و ساختار کسبوکار: فروش کالا، ارائه خدمات، واسطهگری و تولید ممکن است وضعیت مالیاتی متفاوتی داشته باشند.
- سود واقعی و مدارک هزینهها: اسناد منظم کمک میکنند درآمد و هزینههای کسبوکار دقیقتر بررسی شود.
- وضعیت حسابهای بانکی: واریزهای شخصی یا انتقالهای نامرتبط به حساب فروش میتواند تشخیص ماهیت تراکنشها را دشوار کند.
- معافیتها و تسهیلات قانونی: برخورداری از معافیت یا استفاده از تسهیلات، به شرایط و ضوابط مشخص وابسته است.
- مالیات بر ارزش افزوده: این مالیات با مالیات عملکرد تفاوت دارد و شمول آن به نوع کالا یا خدمت و مقررات مربوط بستگی دارد.
| موضوع | چه چیزی را بررسی کنید؟ | اقدام پیشنهادی |
| تراکنشهای درگاه | آیا همه واریزیها مربوط به فروشاند؟ | ثبت و مستندسازی مبالغ غیرتجاری |
| هزینههای کسبوکار | آیا هزینهها مدرک معتبر دارند؟ | نگهداری فاکتور، قرارداد و رسید |
| نوع فعالیت | آیا پرونده با فعالیت واقعی تطبیق دارد؟ | بازبینی اطلاعات پرونده |
| ارزش افزوده | آیا کالا یا خدمت مشمول است؟ | بررسی مقررات و مهلتهای مربوط |
مالیات عملکرد با مالیات بر ارزش افزوده چه تفاوتی دارد؟
مالیات عملکرد به درآمد مشمول مالیات فعالیت مربوط است؛ مالیات بر ارزش افزوده، در صورت شمول، به عرضه کالا یا خدمات و تکالیف مرتبط با آن مربوط میشود. این دو را نباید با هم یکی دانست. ممکن است کسبوکاری در یک بخش تکلیف داشته باشد و در بخش دیگر وضعیت متفاوتی پیدا کند.
برای جلوگیری از جریمه یا ثبت اشتباه، تاریخهای قانونی را پیگیری کنید و مقررات سال جاری را ملاک قرار دهید. اگر درباره زمانبندی تکالیف ارزش افزوده سؤال دارید، راهنمای مهلت ارسال اظهارنامه ارزش افزوده را مطالعه کنید.
چهار اقدام ساده برای مدیریت بهتر مالیات درگاه
مدیریت درست از زمانی شروع میشود که نخستین فروش ثبت میشود، نه وقتی پیام اخطار یا درخواست رسیدگی میرسد:
- حساب فروش را جدا کنید: تا حد امکان، واریزیهای شخصی را وارد حساب متصل به درگاه نکنید.
- مدارک را منظم نگه دارید: فروش، برگشت وجه، خرید کالا، هزینه ارسال و تبلیغات را ثبت کنید.
- اطلاعات پرونده را بازبینی کنید: فعالیت ثبتشده باید با کار واقعی شما هماهنگ باشد.
- تکالیف را به موعدشان موکول نکنید: اظهارنامهها و سایر الزامات را بر اساس مقررات و زمانبندی رسمی پیگیری کنید.
جمعبندی
مالیات درگاههای پرداخت، مالیات ثابتی نیست که با هر تراکنش از حساب فروشنده کسر شود. اطلاعات درگاه میتواند در بررسی فعالیت اقتصادی مؤثر باشد، اما محاسبه مالیات به نوع مؤدی، درآمد مشمول مالیات، هزینههای مستند، معافیتها و مقررات هر سال بستگی دارد. بنابراین، بهجای جستوجوی درگاه پرداخت بدون مالیات، حسابها را تفکیک کنید، اسناد را نگه دارید و تکالیف پرونده را بهموقع انجام دهید.